資金繰りや経営の改善、経理に強い銀行融資コンサルタント会社。銀行融資取引、資金調達、経理業務、資金繰り・経営改善でお困りの中小企業を応援します。
貸付金
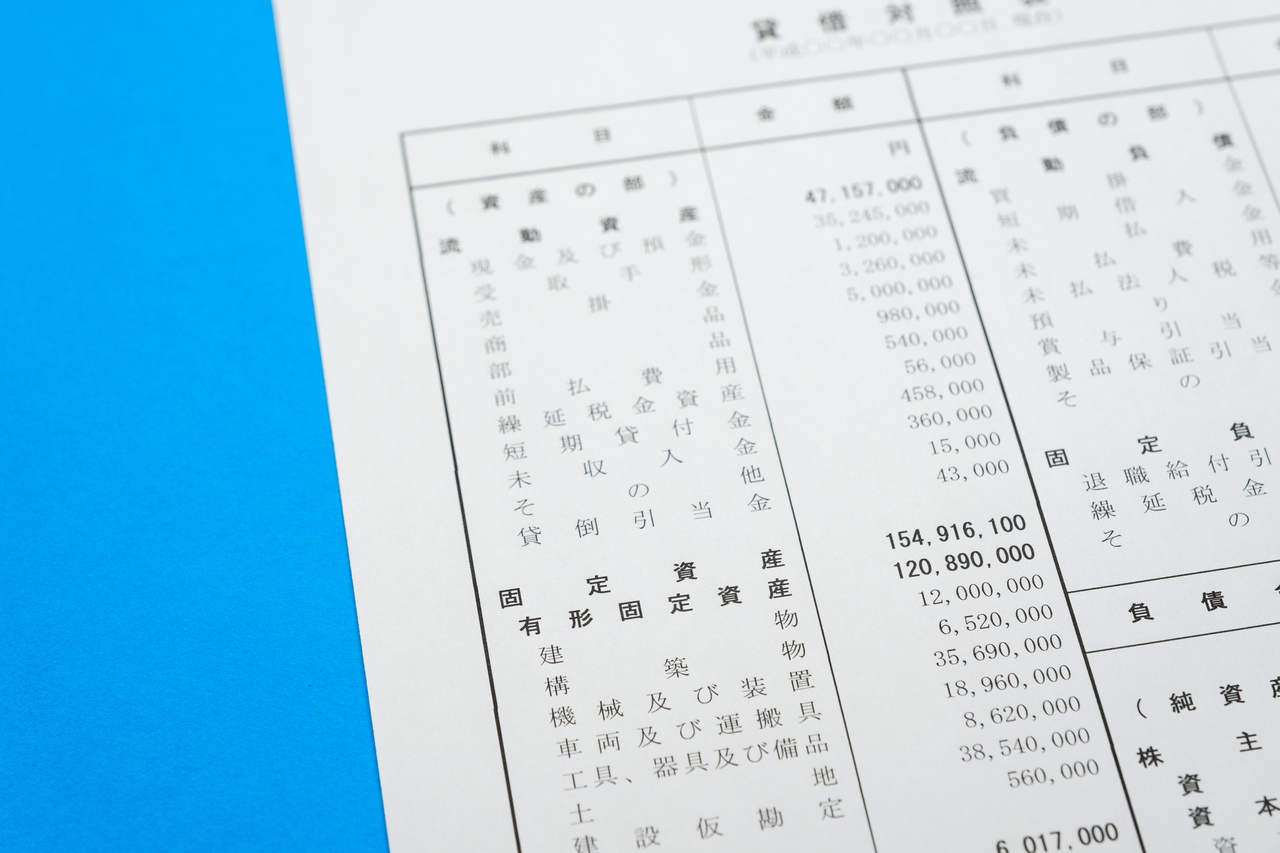
貸付金とは所定の期日に返済してもらう条件で貸付けをした場合に使う勘定科目で、1年以内に返済されるものは「短期貸付金」として流動資産に、1年超については「長期貸付金」として固定資産に計上します。ただ、中小企業では期間に関係なく、短期貸付金で処理されていることが多いようです。
この貸付金が計上されているということは、これから述べるように経営上はマイナスの面が大きいですし、銀行からもいい印象を与えません。
貸付金の発生原因
貸付金の分だけ企業は手元資金を減少させますから、資金繰り悪化を招きます。そして、後で再度説明しますが、銀行からは「本当に返済してもらえるのだろうか」と疑われやすい勘定科目です。
返済能力の高い貸付先から適正な利息を受け取り、返済も約束通りされているのなら資産性はあります。
しかし、それでも貸し付けた分だけ手元資金は減少します。銀行から融資を受けた資金が貸付金に流れていれば、「当行が融資した資金が流用されている」として、今後の融資に悪影響を与えます。
よほどの理由がない限り発生させないほうがいい資産です。
それでも貸付金が発生するのは次の理由からです。ぜひ注意してください。
取引先や関連企業への貸付け
取引先や知人経営者から資金支援を要請された、あるいは経営が悪化した関連会社への融資が発生したケースです。
- 関連会社
子会社・関連会社の経営が悪化し、取引銀行からの資金調達が不可能であることから、資金を貸し付けて支援することがあります。貸し付けた資金は赤字補填に使われ、塩漬けにある可能性が極めて高いでしょう。
子会社・関連会社の経営が悪化しているとしても、他が良好でグループ全体で見れば何ら問題はないこともあります。とはいえいつまでも支援を続ければ、順調な企業の資金繰りも悪化しますから、注意が必要です。
- 取引先
取引先からの資金調達支援要請には要注意です。
取引先に資金面で支援を求めれば、信用不安にも発展するため要請することはありません。それがあるということは、取引銀行からの支援がまったく期待できず、経営者自身の自己資金も底をつき、ノンバンクなどからも相手にされない、つまり資金繰りは深刻な状態にあると懸念されます。
したがって、長年の付き合いだからとの理由だけで、貸し付けるのは非常に危険です。
経営者が資金を個人的に使用
これは意外とあります。
株式投資、高級車や自宅購入、趣味などです。特別な関係にある女性にマンションをプレゼントしていたこともありました。
投資ならまだ運用に成功し返済される可能性はありますが、その他はほとんど期待できません。
代表取締役や株主だからといって、何をやってもいいわけではありません。
多額の資金が返済される見込みのないことに使われますから、手元資金は一気に減少しますし、調達した資金は銀行からであれば、返済により資金繰りを悪化させます。
絶対にやってはならない行為です。
役員報酬が低すぎる
経営者が受け取る役員報酬が低すぎる場合です。これは赤字決算を避けるため、役員報酬を大幅に削減している場合によくあります。
しかし、その報酬額では生活ができないため、不足分が個人に支払われ、それが貸付金として処理されます。すでに経営者が貸し付けているような場合は、借入金を返済する処理がされます。
生活の必要な支出をすべて賄える報酬額に設定すべきです。
現金管理はミスが発生しやすい
現金勘定がある企業は注意が必要です。なぜなら、現金管理はミスが発生しやすいからです。記帳や計算ミス、現金の数え間違いなどが発生します。
その他にも例えば、経営者がこれから接待や消耗品購入に必要だからと、銀行口座から出金したとします。その現金は個人の財布に入れてしまうと、個人的なことにも使ってしまい、5万円出金したのに領収書の合計額はそれに満たず、帳簿上は現金が残ったままになります。
そのようなことが繰り返され、実際には現金がないにもかかわらず、帳簿上はあることになるため、それを経営者への貸付けとして処理することは、中小企業(特に小規模企業)においては非常に多いのです。
理想的には現金勘定を使わないことです。現実的にそれが無理だとしても、使わないようにすることが望ましいです。
利益を出すため粉飾を行った
粉飾決算は絶対にやってはならない行為ですが、銀行から少しでも良い評価を受けるために、交際費などの経費を減らしていることがあります。
減った経費は仕方がないので、貸付金(または仮払金など)で処理するのです。
仕訳自体を削除している場合もあります。現金払いの経費を削除すれば、それだけ架空の現金が残ることになります。それは実在しないため、結局は貸付金などで処理します。
銀行が嫌う勘定科目
この貸付金、銀行からは不良資産として資産性を疑問視されやすい勘定科目です。なぜなら、貸付金の発生原因を見ても明らかなように、返済される可能性が低いからです。銀行は貸付金を見つければ、「本当に返済されるのか」と疑いの目を向けます。
それに、もし融資した資金が本来の資金使途以外、つまり貸付金に使われていれば資金使途違反です。
銀行は一括返済を求めることができる立場にあります。実際にはそこまで強硬な手段をとることは稀ですが、解消するまで融資は控えると言われてしまいます。信用保証協会も同様の対応をしてきます。
貸付金が計上されていても、貸付先や理由、そして返済状況に問題がなければ、銀行は問題にはしないでしょう。しかし、いくら返済が滞っていないとしても、貸付金額があまりにも多額かつ返済が少額なために、完済までに何十年もかかるようでは資産価値はないと判断します。
貸付金は早期解消を
長年、中小企業の決算書を見てきましたが、経営者の個人的な目的、杜撰な経理処理、そして利益を出すための粉飾によって貸付金が発生し、そのまま放置している中小企業は多いです。
貸借対照表の資産の部に貸付金が計上されていても、資産価値がないケースが多数です。
それでは銀行から不良資産と見なされます。融資した資金が使われていれば、金額によっては今後の資金調達に影響を与えます。銀行から「今後の融資をしばらく控える」と言われることもあります。
したがって、資金繰りと今後の資金調達のためにも貸付金を発生させないことです。すでに貸付金が発生しているのなら解消に向けて行動するしかありません。
放置し増加し続けると解消が極めて困難になります。
経営者が自己の資金で返済する
経営者が自己資金での返済がまず考えられます。これが一番簡単な方法ですが、必要な返済資金を持っていないことも多いでしょう。
役員報酬の一部で返済
経営者個人が自己資金で返済できない場合は、毎月受け取る役員報酬の一部から返済する方法があります。しかし、生活費にすべて充てられ、返済の余裕がないこともあります。
その場合の対応策として次の2つがあります。
- 事前確定届出給与
あらかじめ決めた月に役員報酬を増額して支給することができる制度です。役員の実質的な賞与のように支給できますから、そのタイミングで返済することができます。
- 役員報酬の増額
役員報酬の増額分を返済に充てる方法です。
ただし、どちらも個人の税金や社会保険料が増えるデメリットがあります。
役員退職金
経営者が引退するタイミングで受け取る役員退職金で返済する方法です。退職金なら高額になることが多いので、一気に解消できる可能性が高いです。
きれいな決算書で後継者にバトンタッチができます。
その他の方法
その他の方法もあります。
例えば、生命保険を活用した方法です。それを使うと貸付金を保険積立金として計上することができます。また、貸付金を回収不能として処理する方法もあります。
ただ、どちらもデメリットが大きく、現実的には採用しづらい方法です。
解消する意思を行動で示す
すでに全額を解消することが困難で、毎月の役員報酬の一部から返済しても数十年かかるケースもあります。しかし、それでも構いません。少額であっても計画的に返済を続け、銀行に「貸付金を解消する意思があり、行動している」姿勢を示すことが重要です。
銀行もそういう姿勢を見ています。
貸付金についてまとめ
貸付金の発生分だけ企業の手元資金は減少し、それだけ資金繰りを悪化させます。しかも銀行が融資した資金を、融資申し込み時とは異なる貸付金に使えば、資金使途違反として今後の融資に影響します。
貸付先が経営者個人、取引先や関連会社、杜撰な現金管理が原因であれば、その多くは返済が滞るリスクが高いため銀行は警戒します。
したがって、貸付金は原則発生させない、そしてすでに貸付金があるのなら解消を目指してください。

無料経営相談をご利用ください
お問合せ・ご依頼はこちら
有限会社エム・エヌ・コンサルのホームページにお越しいただき、ありがとうございます。
お問合せ、ご依頼、ご相談について、できましたらお問い合わせフォームのご利用をお願いします。
気軽にお問合せください
※このホームページでは、中小企業が融資を受ける金融機関を原則「銀行」、そして社長、経営者、代表者を「経営者」で統一しています。
- 会社紹介
- 銀行融資の必要書類
- 銀行融資の知識
- 資金調達の種類
- 銀行担当者との付き合い方
- 中小企業支援策
著書紹介

『決算書の違和感からはじめる「経営分析」(第3刷)』
(日本実業出版社)
■丸善丸の内本店【週間ベストセラー】『ビジネス(経営)』では最高3位、10位内には20回ランクイン。
■Amazon売れ筋ランキング最高1,618位、会計基準1位、財務諸表3位