資金繰りや経営の改善、経理に強い銀行融資コンサルタント会社。銀行融資取引、資金調達、経理業務、資金繰り・経営改善でお困りの中小企業を応援します。
起業支援
当社では起業支援にも対応しております。事業計画書の作成から起業後の経営支援、そして経理業務までサポートします。
起業支援
国は開業率を引き上げようと創業融資や、(日本政策金融公庫や信用保証協会が主催する)セミナー等で起業予定者の支援を行っています。
創業融資の条件(例えば自己資金)も緩和されていますから、起業時に必要な資金を融資してもらうことは、私が銀行員の頃に比べるとやさしくなりました。
必要資金を準備する手段としては自己資金(退職金、貯蓄)や身内からの援助が多いと思いますが、それだけでは不足する場合、銀行からの創業融資を利用することになるでしょう。
銀行でも独自の創業融資商品を取り扱うケースも出てきましたが、まだまだ少ないといえます。なぜなら、起業しても数年で多くの企業が廃業していくことから、銀行にとってあまりにもリスクが高い融資となってしまうためです。
したがって、利用できるのは日本政策金融公庫が取り扱う創業融資、民間金融機関でも信用保証協会が保証する融資が中心になります。
ぜひ一度相談してみませんか?
これは決して営業目的で言っているのではありません。起業される方は行動する前に、その事業内容などをお近くの専門家にぜひ相談して欲しいのです。
というのも、私は起業支援で一度苦い経験をしているからです。
ある男性から起業したいと相談を受けました。自己資金はあるのですが、これから行う事業はまったくの未経験で、販路開拓も起業後に行うというものでした。
私は極めてリスクが高いと判断したため、「勤めながらもう少し起業準備をされたらいかがですか」と申し上げたところ、男性は「もう社長には退職することを伝えたので今さら引けません」と言い張ります。何度も起業しないほうがいいと申し上げたのですが、男性の意志は非常に固いためお手伝いすることに。
創業融資を申し込むとき面談相手(区の相談員)から、「これはうまくいくのでしょうか」と聞かれたものの、何とか融資は受けることができました。
そして開業したのですが、私の不安は的中しまったく販路開拓が成功しません。1年も経過したころには経営者もやる気をなくし、しばらくして廃業しました。
その間に発生した本業での売上高はなんと5千円だけという結果に。
あの時、私が反対し続けても他の専門家に相談し起業していたでしょう。しかし、私にもう少し説得できる能力があったらと今でも思います。
だからこそ、これから起業を考えているみなさんには、勤め先に退職を伝える前に、ぜひ起業の専門家に一度相談して欲しいのです。自分のビジネスプランを否定されたり、厳しいことを言われるかもしれませんが、少しでも成功可能性を高めるようにしてください。
事業計画書の作成支援
この創業時に資金調達を成功させるためには、事業計画書(ビジネスプラン)の作成が非常に重要です。事業内容、資金計画、事業を開始した後の収支や資金繰りの予想を事業計画書としてまとめ、銀行等の担当者に納得してもらわなければなりません。また、親族や友人などから借りるまたは出資してもらう時にも、説明資料として事業計画書は必要になるでしょう。
なお事業計画書ですが、本来は必要な資金はいくらでどのように調達するのか、それを使ってどのような経営をしていくのか、そしてその予想を数値計画にまとめた社内で使うための書類です。
したがって、創業融資による資金調達は不要であっても、これから創業するのであれば事業計画書は作成したほうがいいのです。
当社では、これから起業されるみなさまと事業計画書(ビジネスプラン)を一緒に作成し、創業時の資金調達、そして起業後の経営が順調に行くようサポートしています。
資金調達は起業時の大きな悩みの1つですが、それ以外にも様々な問題や悩みが出てきます。当社はよきアドバイザーとして、そんな様々な問題の解決支援を積極的に行っています。
自己資金の不足
自己資金が全くない、あるいはほぼないという方、これは非常に多いです。
起業しても短期間で廃業してしまう方が多いのが現実です。そのため、融資する側としては自己資金の部分はどうしても重視します。なぜなら、借入金が多ければそれだけ経営が不安定になるからです。
学生時代、思うように就職活動ができなかったため正社員で働くことができず、ずっとアルバイトで収入が少なかった等の理由から、十分な自己資金を準備できない方もいるかもしれません。
しかし、一般的には会社員として何年も働き続けたにもかかわらず全く自己資金が無いというのは、生活が派手であるとか、節約した生活ができない人と判断されかねません。
起業後に事業が順調に行くとは限りません。むしろ順調に行く事が珍しいでしょう。そんな状況下でも、給料の中からコツコツと自己資金を積み立ててきた人は、生活費を切り詰めて事業を継続していく事ができるでしょうが、そうでなかった人は生活レベルを下げられない、難局を乗り越えることができない人と受け取られるかもしれません。
自己資金が多ければその分だけ借入金は少なくて済みますから、それだけ起業後の経営が安定することになります。借入金が多ければそれだけ返済や利息の支払いが増えます。その分の利益を獲得するため、同じ商品・サービスと取り扱うライバル企業よりも高い金額設定や、より多く販売することが必要となります。
つまり、創業融資において自己資金不足は明らかに準備不足といえます
ただ実際には、自己資金の要件は緩和されています。
例えば、日本政策金融公庫の新創業融資制度(2024年3月終了)は、10分の1以上の自己資金があることを申し込み用件としていました。1,000万円が必要なら100万円以上の自己資金が必要ということです。現在は10分の1の要件は撤廃されました。
しかし、要件は撤廃されたとはいえ、申し込みができるというだけで、融資を受けられるかどうかはまた別の話です。
銀行としては3割程度の自己資金は欲しいのが本音です。自己資金が少ないのは仕方ないけど、「まったくない」または「限りなく0円に近い」場合は、創業融資の可能性は非常に低いのです。制度上の申込要件をクリアしたから大丈夫というわけではないことに注意してください。
事業計画書の内容に問題がある
創業融資を申し込む際、事業計画書の提出を求められます。過去の実績がないわけですから計画内容が審査に大きな影響を与えます。
・根拠のある計画内容ですか
ここで問題になるのは、多くの方が計画書なんて作ったことがないため仕方ないのですが、あまりにも杜撰な計画書や、実現可能性が極めて低い売上予想を作成していることです。
お客様に来店してもらう商売でしたら各曜日の来店客数はどれぐらいになるか、そして一人当たりの単価から求めることが必要です。ただなんとなく毎月これぐらいは行けそうと月商を記入するレベルもあるのです。収支計画内容はこれまでの経験やデータなどを用いながら、具体性のある内容にしなければなりません。
飲食業でしたら、オフィス街なら平日は多く、土日は少ないでしょう。逆に住宅地なら土日が多いというように、立地によって各曜日の売り上げは異なってくるはずです。そして、それを積み上げて1か月の売上高を予想しましょう。各曜日とも同じ来店客数ということは少ないはずです。
確かに計画ですからその通りにいかないかもしれませんが、少しでも計画と結果のズレを減らし創業が順調にいくためにも、そして銀行担当者を説得するためにも、どのような根拠でその数字を算出したのか説明できるようにしてください。
そして、資金計画についても事業計画で書かれた内容を実現するために必要な資金の使いみちを示したものになります。計画内容からして借入希望額が多いと判断されれば、減額あるいは融資そのものが否決されることになります。
・計画書はしっかり記入できていますか
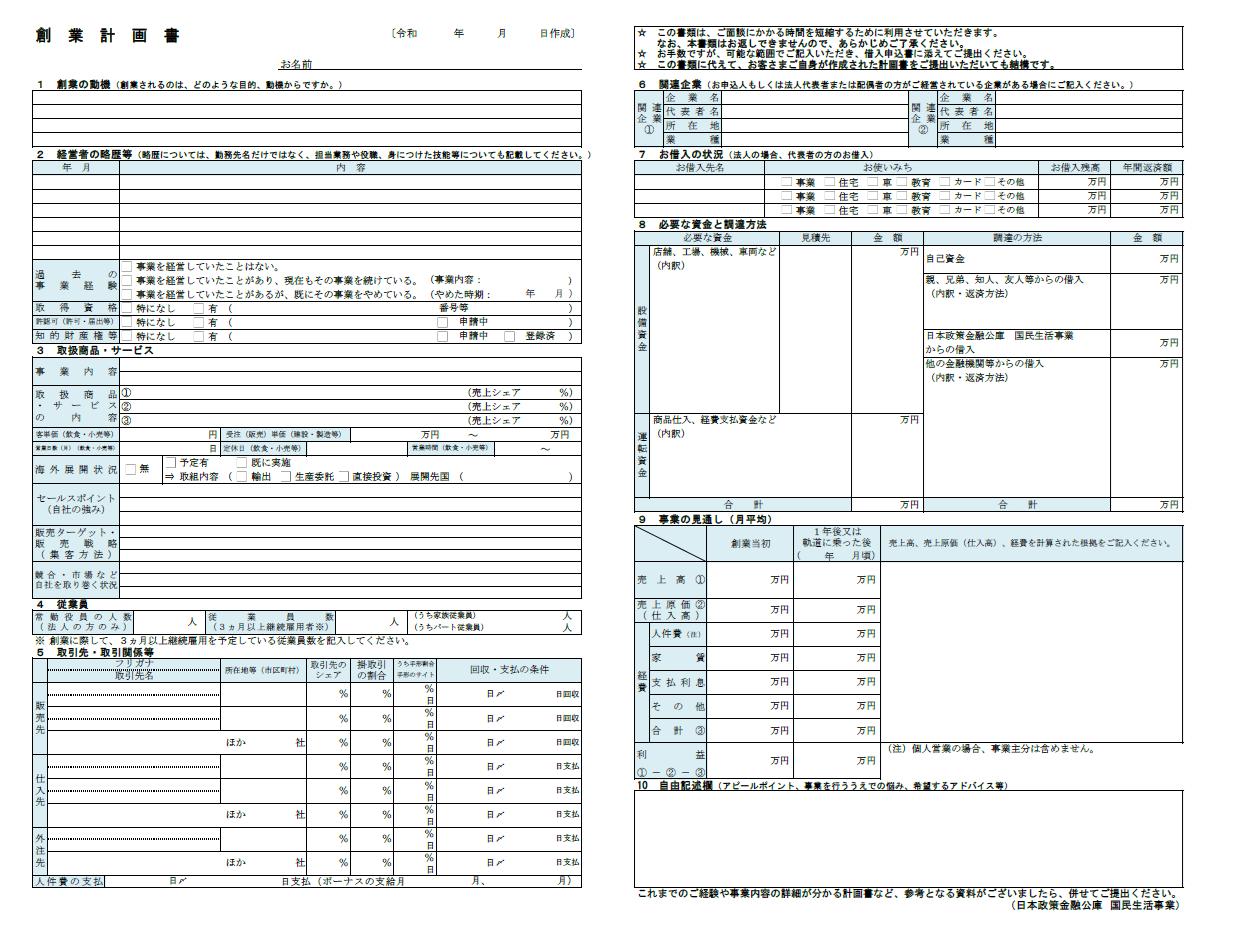
日本政策金融公庫や信用保証協会のホームページには、創業計画書(開業計画書)のフォーマットがあります。こちらがそうです。
クレジットカードやカードローンでの延滞や税金未納がある
起業前にクレジットカードやカードローンで多額の借入金がある、支払いを延滞してしまった、または税金の未納があるということはありませんか。
生活費を補てんするためなどの理由で、カードローンを利用する方はいらっしゃるでしょう。もちろん、利用があるから駄目というわけではありませんが、個人信用情報に延滞などの情報がある、または多額の借入金があるとかなり難しいです。なお、よく引き落としが少し遅れてしまったと相談される方がいますが、それで直ちに事故にはなりません。
創業融資においては、経営者と企業は一体と見ます。したがって、信用情報を重視します。
信用情報に問題がある場合、公共料金や税金が未納である場合、そのような状態では借り入れできる可能性は極めて難しい、または絶対無理となってしまいますから注意しましょう。
経験不足
創業融資では、これまでの業績に基づく融資判断ができません。したがって、事業計画内容に加えて業務経験が重要なポイントになります。一般的には起業しようとする業界で仕事をした経験があった方が有利ですし、事業も軌道に乗りやすいといえます(業界未経験だから良い場合もあるでしょうが)。
日本政策金融公庫では創業する業界での勤務経験を非常に重視しています。全くの未経験の場合に融資 が通る確率はとても低いです。
創業融資のためだけでなく、創業後に成功する可能性を少しでも高めるためにも、その業界で経験を積むことをお勧めします。
特に未経験の分野での創業なら、どうしてやるのか、なぜ未経験でも上手くいくと判断したのか、かなりしっかりとした計画を立ててください。
創業はしっかり準備してから
自己資金が全くない、経験もろくにない、計画内容に問題がいくつもあるのに、「いい物件が見つかったから開業したい」「儲かる商売が見つかった。他人に先を越されないよう一日も早く起業したい」などと焦って独立した人に多く出会ってきました。
しかし、創業融資を借りられず起業できなかったり、スタートできたけどすぐに資金不足に陥ったり、資金調達は何とかなって事業をスタートさせたものの経験不足から上手くいかなかったり、結局2年程度で廃業される方は多いと思います。
独立しようと決めたら1日も早く開業したい気持ちは分かりますが、問題点をクリアして進めていかないと、結局リスクは高いし無駄になってしまう可能性が極めて高いです。
ぜひ上記の問題で引っかかるところがあったら、それらをクリアしてから創業するという選択肢も持つようにして下さい。
ぜひ事業計画については起業者本人が中心になって作成しましょう。難しいなら専門家の力を借りるのはかまいません。しかし、すべてお任せでは銀行に計画内容を上手く説明できませんから、必ず経営者が中心となって作成してください。
無料経営相談をご利用ください
当社では無料経営相談を実施中です。
「起業を前向きに考えているが、どのように進めたらいいのかよくわからない」、そのようなお悩みをお持ちでしたら、ぜひご利用ください。
お問合せ・ご依頼はこちら
有限会社エム・エヌ・コンサルのホームページにお越しいただき、ありがとうございます。
お問合せ、ご依頼、ご相談について、できましたらお問い合わせフォームのご利用をお願いします。
気軽にお問合せください
※このホームページでは、中小企業が融資を受ける金融機関を原則「銀行」、そして社長、経営者、代表者を「経営者」で統一しています。
- 会社紹介
- 銀行融資の必要書類
- 銀行融資の知識
- 資金調達の種類
- 銀行担当者との付き合い方
- 中小企業支援策
著書紹介

『決算書の違和感からはじめる「経営分析」(第3刷)』
(日本実業出版社)
■丸善丸の内本店【週間ベストセラー】『ビジネス(経営)』では最高3位、10位内には20回ランクイン。
■Amazon売れ筋ランキング最高1,618位、会計基準1位、財務諸表3位