資金繰りや経営の改善、経理に強い銀行融資コンサルタント会社。銀行融資取引、資金調達、経理業務、資金繰り・経営改善でお困りの中小企業を応援します。
日本政策金融公庫
日本政策金融公庫は、正式名称が「株式会社日本政策金融公庫」、100%政府出資なので政府系金融機関の1つです。民間金融機関が対応しにくい創業融資に力を入れたり、ややリスクのある中小企業向け融資にも力を入れたりします。したがって、中小企業はぜひお付き合いしておきたい金融機関です。
日本政策金融公庫とは
日本政策金融公庫は民間金融機関と同じように融資業務を行いますが、どちらかといえば民間金融機関の補完的な立場にあります。「民間金融機関が対応しにくい層に融資をすることを通じて国民のために役立つ」ことに重点を置いています。決算書は悪い数字であっても、企業の将来性により重点を置いて審査するのが特徴です。
国民生活事業と中小企業事業
日本政策金融公庫には、国民生活事業と中小企業事業、農林水産事業、3つの事業があります。
国民生活事業とは、創業時や小規模企業を主な対象先としています。中小企業でも個人事業主や従業員20名以下ほどの小規模企業が対象で、よく知られた融資制度として「新創業融資制度」や「マル経融資」などを取り扱っています。中小企業の中でも小規模企業には非常に頼りになる存在です。
中小企業事業とは、名称からすれば中小企業全体を対象としているように聞こえますが、やや規模の大きい中小企業を対象としています。当社の顧問先で年商10億円超の企業はこちらでお世話になっています。融資対象の規模について明確な基準は存在しませんが、従業員が20名以上で年商6億円~8億円以上が目途になります。
日本政策金融公庫との付き合いを
民間金融機関の補完的な立場であり、政府が出資する金融機関です。したがって、中小企業はいざという場合に備えて、ぜひ日頃から付き合って欲しい金融機関です。
大規模な自然災害や経済危機が発生し、中小企業の業績が悪化した場合、民間金融機関なら信用保証協会を利用した融資で支援を行いますが、日本政策金融公庫も特別貸付で支援します。最近でいえば、新型コロナウイルス感染症特別貸付です。
それらの特別貸付はこれまでの取引がなくても融資を受けられる可能性はありますが、やはり少額でも融資取引はあったほうが有利ですし、審査も迅速に対応してくれます。
毎月の返済で残高がある程度減少してきたら、完済前に増額借換えをしましょう。決算書が完成し提出するタイミングがいいです。
日本政策金融公庫の立ち位置
先ほど申し上げたように日本政策金融公庫は、民間金融機関の補完的な立場を担っています。
創業間もない企業ならメインバンクになる場合もあります。しかし、あくまでメインは民間金融機関だと考えています。なぜなら、民業圧迫との批判を避けたいためです。したがって、業歴のある企業のメインバンクの立場になろうとはしません。
企業側が日本政策金融公庫にそれを求めても無理なため、徐々に民間金融機関をメインバンクとして選び付き合っていくようにしてください。
職員の能力は高い
これは私の個人的印象になりますが、日本政策金融公庫職員の能力は総じて高いです。平均すれば民間金融機関よりも高いと思います。国民生活事業はもちろん、中小企業事業はよりエリートの集団です。
したがって、面談ではあやふやなまたはうその説明は厳禁ですし、提出書類も慎重に作成しましょう。もし即答が難しい質問を受けた場合は、いったん戻って確認してからでもかまいません。
面談時に厳しい質問があるかもしれませんが、職員は難しい質問をして嫌がらせをしたいわけではありません。できるだけ審査を通して融資をしたいためです。職員との面談は職員が書類を作成するための場と思ってください。
利用メリット
政府系金融機関ですから民間金融機関とは違い次のメリットがあります。
低金利・固定・長期で利用できる
企業の財務状況や融資制度にもよりますが、比較的低金利かつ固定金利で利用できます。返済期間も運転資金が5年~7年、設備資金は10年~20年と長期での返済が可能であるため、毎月の返済負担を抑えることができます。
呼び水効果がある
民間金融機関を利用したことがない企業の場合、日本政策金融公庫から融資を受けていたら、融資を受けやすくなる可能性があります。
なぜなら、日本政策金融公庫の審査をパスしたので、民間金融機関は信用きると評価するからです。日本政策金融公庫ではこれを「呼び水効果」と呼んでいます。
将来性を期待した審査
民間金融機関は一般的に赤字、債務超過等、リスクが高い企業への融資を渋る傾向にあります。それは万一にでも不良債権になれば収益を圧迫するからです。
それは日本政策金融公庫でも一緒ですが、ややリスクの高い企業へも一歩踏み込んで融資をします。
よく創業融資に熱心なイメージを持たれるでしょうが、これまでの実績がまったくない企業が成功するかどうかわからないためとてもハイリスクです。それでも実績を伸ばしているのが日本政策金融公庫です。
創業融資だけではありません。経営不振にある企業への融資には、民間金融機関よりもリスクを引き受けてでも融資しようと努力します。
ただ、これは日本政策金融公庫の審査が甘いという意味ではありません。現時点で得られる決算書等の情報だけではリスクが高い企業であったとしても、今後回復することが十分期待できる、企業の将来性をしっかり審査するのが大きい特徴です。
そのためには数字に表れない企業の強みを評価し、融資の可否判断する姿勢が強いのです。
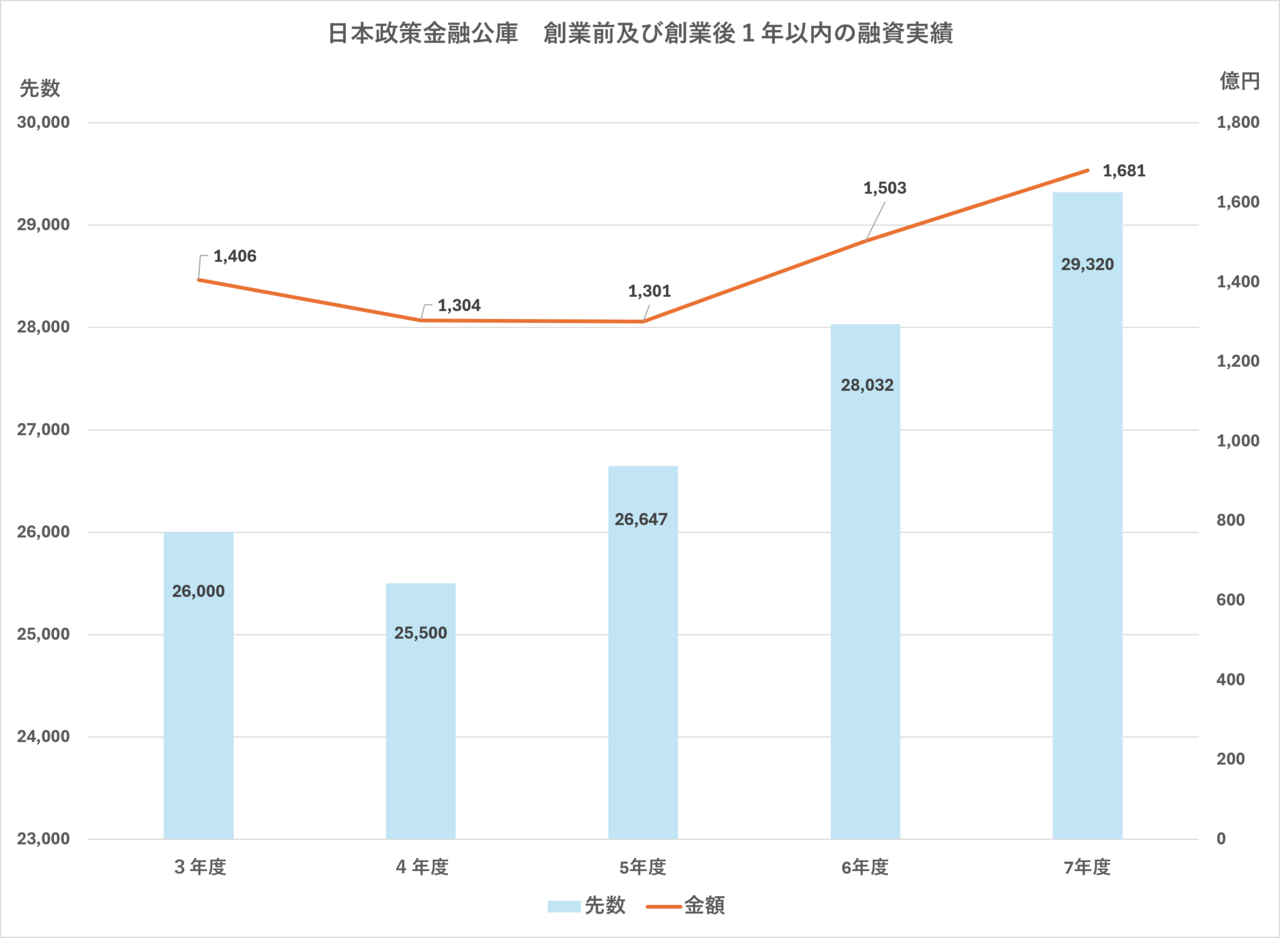
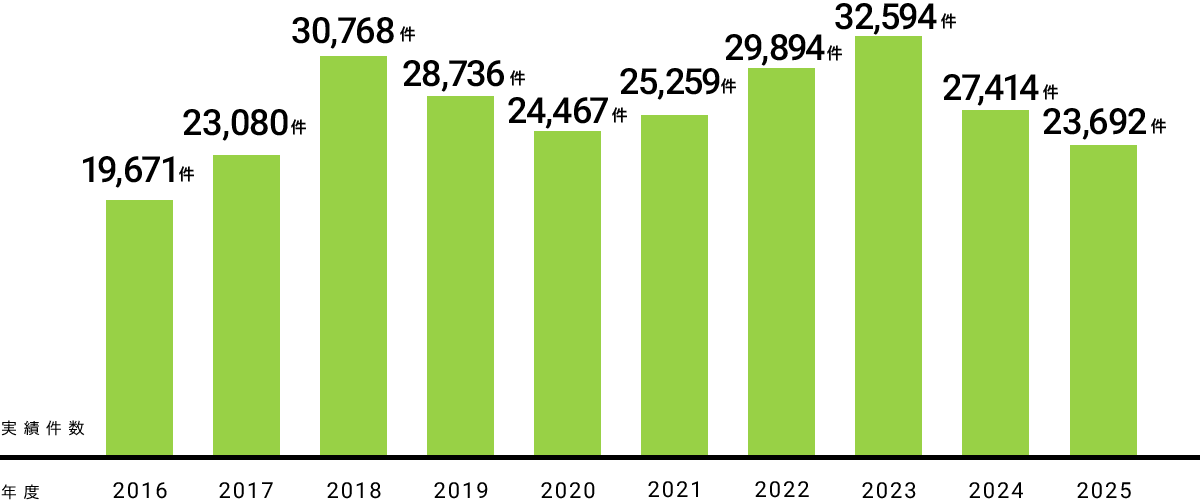
こちらは日本政策金融公庫が実行した「創業前及び創業後1年以内の融資実績」です。3万先数と高い実績が分かります。
イザというときの備えになる
自然災害や経済危機の発生時、「〇〇特別貸付」という特別な融資制度を導入し、中小企業の資金繰りを支援します。最近でいえば新型コロナの特別貸付でしょう。
既存の融資先には決算書やこれまでの返済実績などが蓄積されていますから、迅速な融資実行が可能です。しかし、これまでまったく利用の無い中小企業ではそのような対応は困難です。
そういう意味からも、平常時に日本政策金融公庫から融資を受け、実績を作っておくことはイザというときの備えになります。
融資を受けやすくするコツ
日本政策金融公庫からうまく融資を引き出すためには次のポイントを押さえましょう。
決算書のマイナスをカバーする情報提供
融資を受けたいということは、企業が抱える問題点が決算書にも表れているかと思います。それでも融資をしたくなる材料を担当者に提供することが必要です。
・今後の経営改善策と収益増加見込み
業績不振企業なら、売上高増加策や経費削減策等の経営改善策を考え、それによる増益効果を具体的に示しましょう。経費削減なら基本的に自社の努力だけで可能ですから、具体的な削減金額を明らかにできるでしょう。
売上増加策についてはいくら努力しても効果が出るとは限りませんが、何もしないわけにはいきません。具体的施策を説明するようにしてください。また、新規取引が成立し契約書などがあれば、それを提示すると説得力が高まります。
・営業力や技術力など自社の強みを示す
赤字続きの企業であっても、大企業から評価される高い技術力を持っている、優良企業との取引が多いなど、数字には表れないが自社が持つ強みは絶対にアピールしてください。
・代表者や家族の個人資産や収入
数字面が芳しくない場合でも、経営者や同居家族にカバーできるだけの資産や別収入があるなら、公開することが有利に働きます。
民間金融機関から紹介してもらう
ライバル関係にある民間金融機関に紹介を依頼するのは、おかしな感じに聞こえるかもしれません。
しかし最近は、日本政策金融公庫と地域金融機関(地方銀行や信用金庫など)は、「業務連携・協力に関する覚書」の締結が進んでいます。情報交換を密にし、顧客の相互紹介や協調で融資を実行できることが目的です。そのほうが双方のリスクを軽減できる、民間金融機関の補完ができる、といったメリットがあります。
もし取引金融機関が信用金庫などの地域金融機関で、必要資金が高額な場合はやや対応が慎重になるかもしれません。そんな時は「〇〇信用金庫さんと公庫さんも同時に利用できませんか」と話してみるといいでしょう。
こちらは協調融資の実績をグラフにしたものです。このように実績は結構あります。
商工会議所・商工会と付き合う
商工会議所や商工会は、地域の商工業の改善や発展を目的とした組織です。日本政策金融公庫とは親密な関係にあります。
商工会議所や商工会にいる経営指導員の能力は様々ですが、相談企業に的確なアドバイスをし、融資が必要だと判断すれば紹介をすることになります。日本政策金融公庫は公的機関からの紹介ですから、通常よりも前向きな方向で検討することが多いでしょう。
マル経融資(小規模事業者経営改善資金)を利用している小規模事業者もいらっしゃるでしょう。この制度は経営指導を受けていることが条件になります。
少額でも融資の継続を
日本政策金融公庫は預金業務がありませんし、そう頻繁に顔を合わせることはないでしょう。一度融資を受けしっかり返済を続け残高が減ってきたら、電話や訪問による営業を受ける可能性があります。その時はぜひ少額でもいいから融資を受け、取り引きを継続するようにしてください。
もし営業の連絡がなければ、決算書が完成したタイミングで訪問しましょう。そして、前期の反省点や今後の改善策や見通しを説明しながら融資の相談をしてください。
お問合せ・ご依頼はこちら
有限会社エム・エヌ・コンサルのホームページにお越しいただき、ありがとうございます。
お問合せ、ご依頼、ご相談について、できましたらお問い合わせフォームのご利用をお願いします。
気軽にお問合せください
※このホームページでは、中小企業が融資を受ける金融機関を原則「銀行」、そして社長、経営者、代表者を「経営者」で統一しています。
- 会社紹介
- 銀行融資の必要書類
- 銀行融資の知識
- 資金調達の種類
- 銀行担当者との付き合い方
- 中小企業支援策
著書紹介

『決算書の違和感からはじめる「経営分析」(第3刷)』
(日本実業出版社)
■丸善丸の内本店【週間ベストセラー】『ビジネス(経営)』では最高3位、10位内には20回ランクイン。
■Amazon売れ筋ランキング最高1,618位、会計基準1位、財務諸表3位