資金繰りや経営の改善、経理に強い銀行融資コンサルタント会社。銀行融資取引、資金調達、経理業務、資金繰り・経営改善でお困りの中小企業を応援します。
市川市中小企業融資制度
市川市中小企業融資制度とは、取扱金融機関と千葉県信用保証協会の協力により、市川市内の中小企業(個人事業主を含む)に対する資金調達の円滑化及び利子補給による負担軽減を通して、市内の中小企業の振興を図ることを目的としています。
いわゆる制度融資という融資制度です。
簡単に説明すれば、信用保証協会が保証する融資(保証協会付き融資)で発生する利息の一部(制度によっては保証料の一部)を、市川市が負担する制度とお考えください。
制度の仕組みとメリット
市内の中小企業が民間金融機関から市中金利よりも低利で融資が受けられるよう、市川市が金融機関に貸付の原資となる預託金を預け入れ、さらに中小企業が支払う利息について、利子補給を実施します。
そうすることで、信用力が低い中小企業であっても、大企業向け融資の市中金利とほぼ同じ利率で融資を受けられるようにします。
制度融資のメリットは次のとおりです。
利子補給
中小企業が大企業と同等の低金利で融資が受けられるよう、市川市から利子補給が年2回あります。
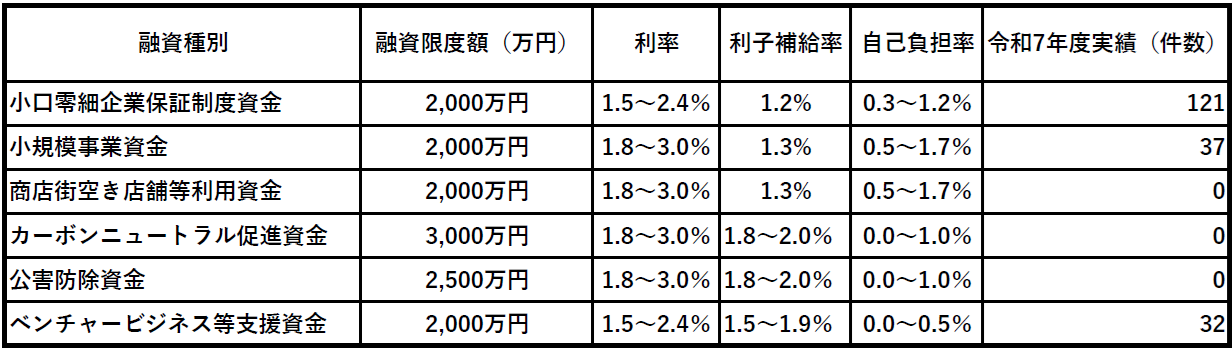
自己負担率を見るとわかるように、極めて低金利で資金を調達できます。
信用保証料の補助金交付
ベンチャービジネス等支援資金においては、千葉県信用保証協会に支払う保証料の半額(上限128,000円)が補助されます。
原則、融資実行時に保証料を差し引いた融資金が口座に入金されます。保証してもらうためやむを得ないのですが、とはいえ負担は小さくありません。保証料を一部負担してもらえるのは大きなメリットです。
対象となる企業
市川市内で1年以上、同一の事業を継続して営んでいる小規模企業者になります。
※小規模企業者とは、常時使用する従業員数が20人以下(娯楽業・宿泊業を除く商業・サービス業は5人以下)の事業者です。商業とは卸売業・小売業(飲食店を含む)を差します。
ただし、これから創業する、あるいは業歴が浅い企業が利用できるベンチャービジネス等支援資金は以下のとおりです。
創業者(いずれも新たに市内に事業所を設置して、事業を開始するもの)
・事業を営んでおらず、1月以内に新たに開業する個人
・事業を営んでおらず、2月以内に新たに会社を設立して開業する個人
・中小企業者である会社であって、自らの事業の全部または一部を継続して実施しつつ、新たに設立す る中小企業者である会社
新規中小企業者(いずれも市内に事業所を有するもの)
・業歴5年未満の個人(事業開始以前に事業を営んでいなかった者)
・業歴5年未満の会社(会社設立の日以前に事業を営んでいなかった者)
その他にも細かい条件があります。詳細は融資のしおりにてご確認ください。
申込みから融資実行までの流れ
中小企業が融資を申し込んでから融資が実行されるまでの流れです。
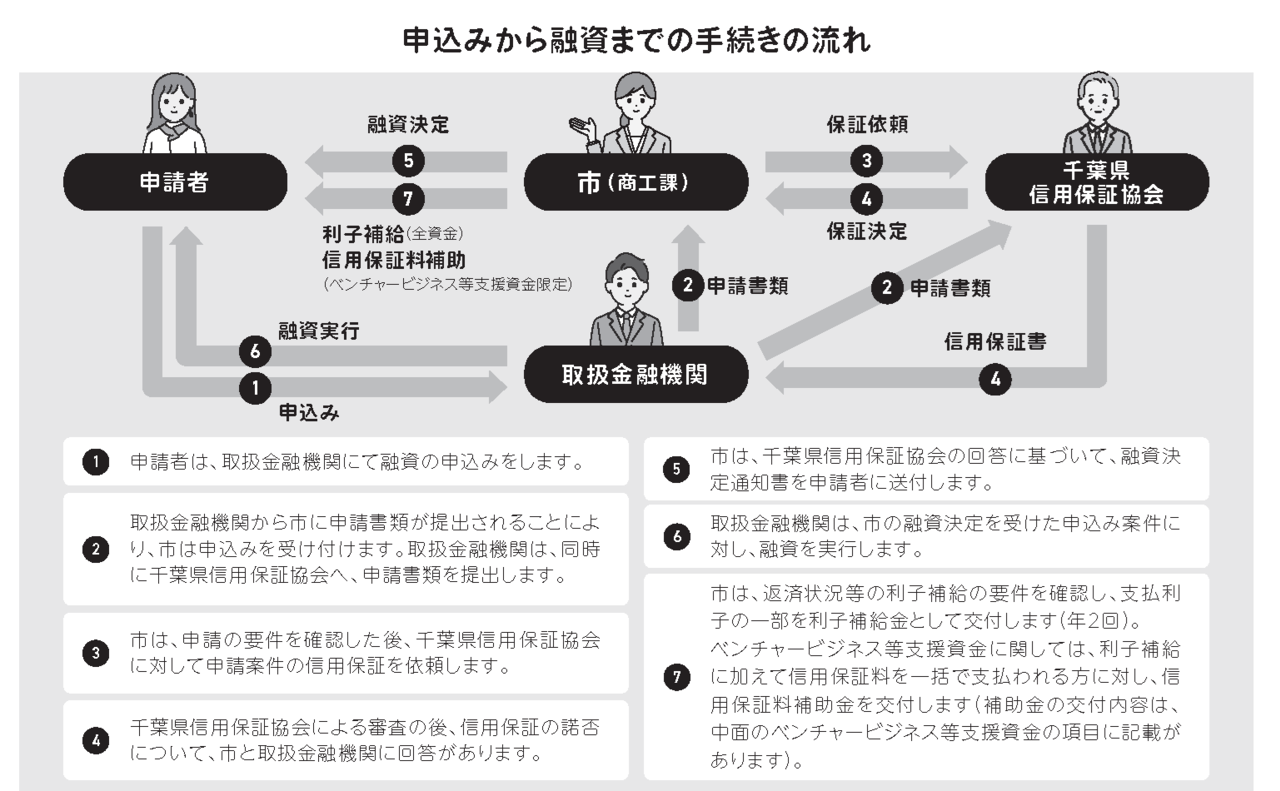
市川市中小企業融資制度 融資のしおりより
1,利用を希望する中小企業は、取扱金融機関にて融資の申し込みをします。
2,取扱金融機関から市川市に申請書類が提出されることで、申し込みを受け付けます。それと同時に千葉県信用保証協会へも申請書類を提出します。
3,市川市は申請要件を確認した後、千葉県信用保証協会に対して申請案件の信用保証を依頼します。
4,千葉県信用保証協会が審査を行い、保証の諾否について市川市と取扱金融機関に回答があります。
5,市川市は千葉県信用保証協会の回答に基づき、融資決定通知書を申請者に送付します。
6,取扱金融機関は、市川市の融資決定を受けた案件に対して融資を実行します。
7,市川市は返済状況等の利子補給の要件を確認し、支払利子の一部を利子補給金として交付します(年2回)。ベンチャービジネス等支援資金に関しては、利子補給に加えて信用保証料を一括で支払われ る方に対し、保証料補助金を交付します。
信用金庫(または信用組合)との付き合いを
このホームページでは、小規模企業なら大手地方銀行よりも信用金庫(あるいは信用組合)との取引を重視するよう申し上げています。それは次の理由もあるからです。
大手銀行は制度融資に詳しくないことも
制度融資についてはメガバンクや大手地方銀行では、あまり前向きでない、あるいは行員が知らないこともあります。なぜなら、地方自治体の扱う制度融資は、1件あたりの融資額が数百万円というものが大半なので、大手銀行にとって手間はかかるけど積極的に推進しないのです。
しかし、信用金庫は制度融資をよく知っていますし、積極的に利用したいと考えています。なぜなら、信用金庫では金利競争でどうしても勝てないからです。そこで制度融資を提案し、利子補給で低金利を顧客に提案するのです。
したがって、制度融資を使用するなら信用金庫、あるいは第二地方銀行(市川市なら京葉銀行)が向いていると思います。
小規模企業と同じ目線で付き合える信用金庫
信用金庫または同程度規模の銀行なら、小規模企業との取引も多いので、比較的丁寧に対応してもらいやすいです。しかし、都道府県を代表する規模の銀行からすれば、小規模企業の支援は手薄になりがちです。
したがって、メインバンクは自社の規模に見合った金融機関を選んでください。
当社は市川市の小規模企業や創業者を支援します
当社は市川市の経営コンサルタント会社として、市内中小企業の資金繰り改善、銀行との付き合い支援、経営改善を行っています。
コンサルタント会社ではありますが、顧問先経営者様の参謀として、あるいは経理部長の立場で経営のサポートをしています。詳しくは「サービスのご案内」をご確認ください。
もし、資金繰りがいつも不安定、または銀行との付き合い方などでお困りなら、当社の無料経営相談を利用してみませんか。無料ですが決算書などを拝見しながら、これからどのような経営をすべきかアドバイスさせていただきます。
お問合せ・ご依頼はこちら
有限会社エム・エヌ・コンサルのホームページにお越しいただき、ありがとうございます。
お問合せ、ご依頼、ご相談について、できましたらお問い合わせフォームのご利用をお願いします。
気軽にお問合せください
※このホームページでは、中小企業が融資を受ける金融機関を原則「銀行」、そして社長、経営者、代表者を「経営者」で統一しています。
- 会社紹介
- 銀行融資の必要書類
- 銀行融資の知識
- 資金調達の種類
- 銀行担当者との付き合い方
- 中小企業支援策
著書紹介

『決算書の違和感からはじめる「経営分析」(第3刷)』
(日本実業出版社)
■丸善丸の内本店【週間ベストセラー】『ビジネス(経営)』では最高3位、10位内には20回ランクイン。
■Amazon売れ筋ランキング最高1,618位、会計基準1位、財務諸表3位