いわゆる2者間ファクタリングは、中小企業の資金調達手段として普及してきました。以前は「ファクタリング」といっても、相手の経営者から「ファクタリングって何ですか?」と聞かれることが多かったのですが、最近ではそのようなこともなくなりました。
仮に知っていたとしても、「あの高い手数料を取られる資金調達方法か」と悪いイメージを持たれがちでした。しかし、手数料率が高水準であるにもかかわらず、ファクタリング(後述する「2者間ファクタリング」)は急速に普及しました。業界最大手のビートレーディングの2026年3月時点における累計取引社数は9.1万社、累計買取額は1,824億円以上となっています(ただしこの数字には3者間も含まれています。 PR TIMES【前期比11.6%増】累計買取債権額1,824億円を突破|創業以来13期連続で最高値を更新より)
ファクタリングは、利用が1回限りで済むのであれば資金繰り改善に貢献することもありますが、実際には継続的な利用に陥りやすく、結果として資金調達の効果を失ってしまうデメリットがあります。
どれほどリスクのある資金調達手段なのかを説明し、そうならないためにどうすべきかを整理していきます。
ファクタリングとは
まずファクタリングについてですが、これは売掛金を売却することで早期に現金化する資金調達方法です。
例えば、当月末締め・翌月末払いの売掛金請求書が1,000万円分あるとします。すぐに資金化したい企業から申し込みを受けたファクタリング会社は、売掛先の信用リスクを勘案し、一定額を買い取り対象外として控除します。その控除率を10%とすれば、買い取り対象額は900万円です。
そして、この買い取り対象額900万円から買取手数料を控除した金額が、利用企業の手にする金額となります。手数料率を仮に10%とすれば90万円となり、企業が最終的に受け取ることのできる金額は810万円となります。
さらに、ファクタリングは大きく2種類に分けることができます。「3者間ファクタリング」と「2者間ファクタリング」です。
1,3者間ファクタリング
商品販売やサービス提供を行った企業は売掛金を保有しますが、資金繰りが厳しく早期に資金化したい場合、ファクタリング会社へ利用を打診します。そして、商品を購入して代金を支払う側の企業(売掛先)が承諾することで、ファクタリングが実行されます。
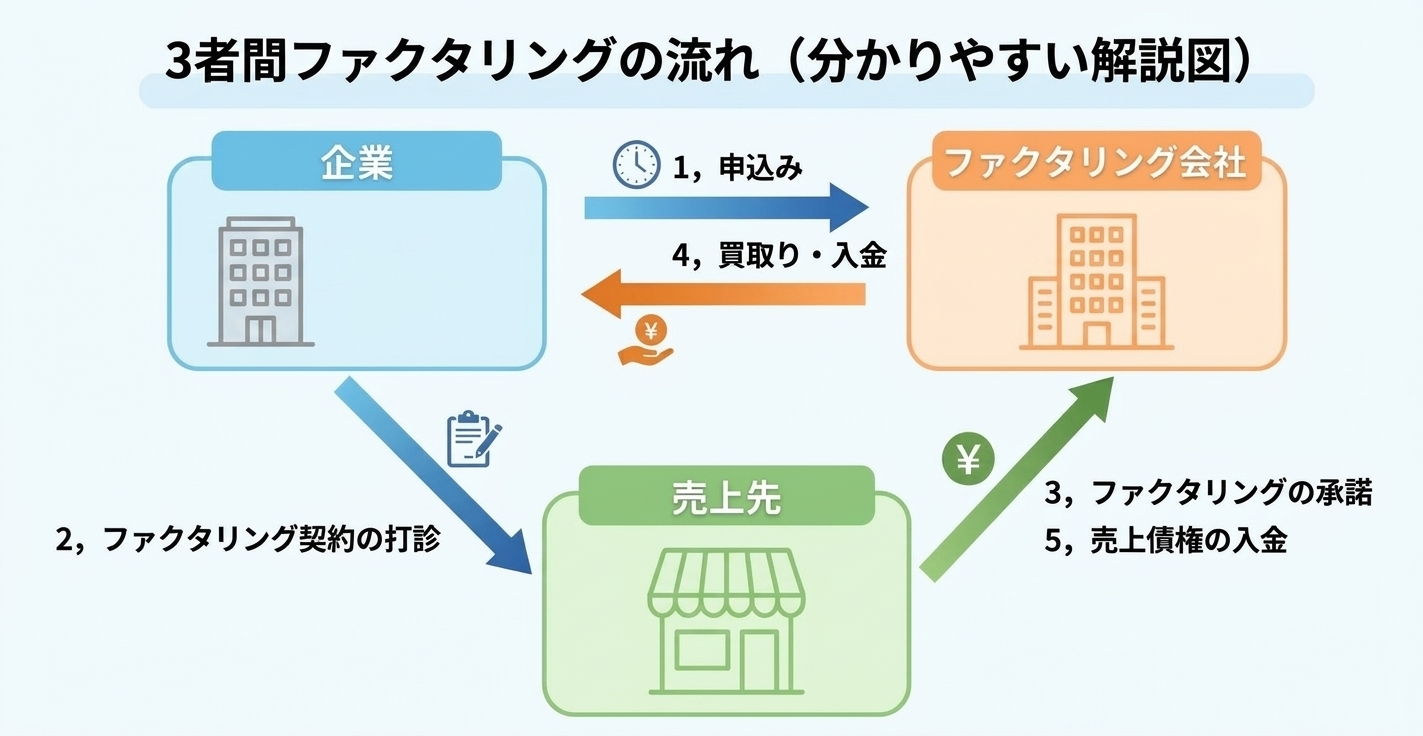
もともとファクタリングといえば、この3者間で行う方法を指していました。
2,メインは2者間ファクタリングに
今日において広く普及しているのは「2者間ファクタリング」です。
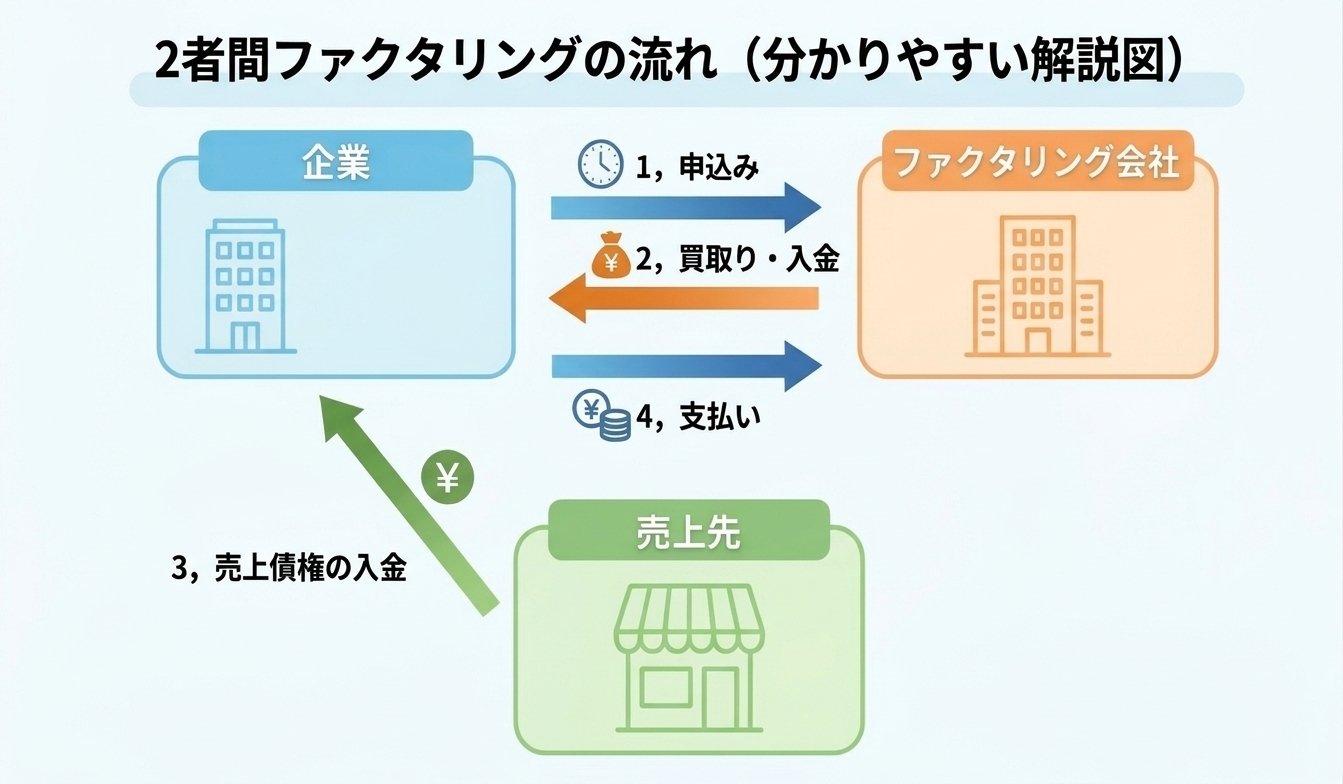
これは、ファクタリングを利用する企業とファクタリング会社の2者間だけで取引が完了する方法です。売上代金をこれから支払う企業(売掛先)には通知されません。この点が利用企業には好評なのです。
なぜなら、銀行以外からの資金調達手段を使っていることが知られると、取引先から「銀行から融資を受けられないほど信用力が低い企業なのだろうか」と思われる可能性があるからです。そうした事実を取引先に知られたくないと思うのは、経営者として当然の心理でしょう。
3,なぜ2者間は高手数料なのか
2者間ファクタリングは資金繰りに悩む企業に好評ですが、手数料はかなり高く設定されています。数年前よりは下落傾向にあるものの、ある業者のサイトでは「2〜9%」と記載されていたり、「1%〜」という数字も見かけたりします。しかし、1%や2%といった低い手数料率はかなり特殊な例です。一般的には10%前後になることが多いのが実情です。
その理由は、ファクタリング会社側が負うリスクが極めて高いからです。
3者間ファクタリングであれば、代金を支払う企業の同意を得ているため、期日になれば支払企業からファクタリング会社へ直接送金されます。しかし2者間の場合は支払企業が取引の存在を知らないため、通常通り売掛金を保有する利用企業に代金が支払われます。その後、利用企業が受け取った代金をファクタリング会社へ支払う流れになります。
つまり、利用企業が受け取った代金を他の支払いに使い込んでしまうリスク(使い込みリスク)があるため、その分だけ手数料が高く設定されているのです。
ファクタリングを利用した場合の調達コスト
ここで、ファクタリング利用のメリットとデメリットを見ていきましょう。
1,メリット
メリットは、銀行融資よりも審査に通る可能性が高く、申し込みから実行までの期間が短い点です。ファクタリング会社のホームページには、よく以下のようなアピールポイントが掲載されています。
- 赤字決算でも利用可能
- 必要書類が少ない
- 最短即日での資金化が可能
- 税金や社会保険料の未納・滞納があっても申し込み可能
資金繰りに窮している経営者にとっては、非常に魅力的に映るでしょう。
2,デメリット、ファクタリング利用の効果はあるのか?
先ほど2者間ファクタリングの手数料について「10%程度」とお伝えしました。しかし、銀行融資であれば金利は年数%ですが、ファクタリングの「10%」は年利ではないことに注意が必要です。
ここで1か月後に入金される売掛金1,000万円があるとします。
(1)銀行から融資を受けた場合
銀行にはその売掛金を返済原資に1,000万円、金利2%で30日借りたとします。
利息は年間にしたら1,000万円×2%=20万円です。
30日で返済するので支払う利息額は、20万円×30/365=16,438円になります。
(2)ファクタリングの場合
ファクタリングで1,000円の売掛金を売却、手数料率10%、掛け目90%で利用したとします。
手数料は1,000万円×掛け目90%×10%=90万円です。
銀行融資と大きく異なることが分かりますし、もし年利に換算したら次のとおりです。
実質年利=(手数料率10%÷利用期間30日)×365日≒121.7%
年利に換算して約121.7%という非常に高コストになります。目先の資金繰りに悩んで手を出す気持ちは分かりますが、頻繁に利用していては資金調達の効果が得られないどころか、かえって資金繰りを悪化させてしまいます。
3,手を出すべきではないのでは?
1回限りの利用であれば「少し高くついたな」程度で済むかもしれません。しかし毎月利用した場合は年間換算で100%以上、そこまでいかなくても異常な額の手数料を支払い続けることになります。
資金調達効果どころか、経営の足を引っ張る存在になることがお分かりいただけるでしょう。
コロナ前のことですが、ファクタリングをほぼ毎月利用している企業から相談を受けたことがあります。死に物狂いで経営改善を行い、本業の利益は大幅に改善したものの、膨大な買取手数料によってその利益がすべて吹き飛んでしまうような状態でした。
メインバンクがその分の資金を融資してくれれば大幅な黒字となり、返済も徐々に再開できる見通しが立つのですが、銀行側はファクタリング利用を理由に融資に応じないとのこと。結果として、利益を出しても手元資金は回復せず、返済も進まないという悪循環に陥っていたのです。
このような事態に陥らないよう、十分にご注意ください。
4,銀行がファクタリングを提案する時代
最近では、一部のファクタリング会社が地方銀行や信用金庫と提携してサービスを展開しています。実際に、リスケジュールを行っている弊社の顧問先に対して「融資ができないから」という理由でファクタリングを提案してきた地方銀行がありました。
これまでお伝えしてきた通り、継続的な利用は極めて危険です。「銀行が提案する商品なのだから利用しても安心だろう」と安易に判断しないでください。
ファクタリングを利用しない経営を
低金利で資金調達ができないということは、それだけ企業としての信用力を失っている証拠です。高金利でしか資金調達できない経営状態は、絶対に避けなければなりません。ましてや、その利用が常態化することは極めて危険です。
決算書や試算表に以下のような兆候が少しでも見られたら注意が必要です。
- 利益率や利益額が低下・減少している
- 販売数量や来店客数が伸び悩んでいる
- 手元資金が減り、資金繰りの繰り回しに悩む時間が増えてきた
- 銀行担当者の訪問頻度が減ってきた
ファクタリング会社のホームページには、「赤字・税金滞納でも利用可能」「即日実行可能」といった魅力的な言葉が並んでいます。しかし、そうしたサービスに頼らざるを得なくなる前に、経営の立て直しを図りましょう。
まとめ
ファクタリングを利用すること自体が完全に間違いというわけではありません。予期せぬ不測の事態が発生し、一時的な資金ショートを回避するために活用する場面はあり得ます。
しかし、利用が常態化すると、これまで述べたように資金繰りをかえって悪化させ、経営を危険に晒すことになります。ファクタリングの利用を検討せざるを得ない事態になる前に、経営課題が発生した段階で直ちに改善へと動いていきましょう。
当社では、経営悪化に向かいつつある中小企業経営者の参謀役として経営改善をサポートします。