決算書は時間の経過とともに古いデータになってしまいますし、次の決算書が完成するまで自社の経営が数字で把握できません。それでは節税対策ができないばかりか、経営に問題があっても気が付かず対応が遅れますから、経営にはマイナスでしかありません。しかし、試算表は最新の経営結果を数字で把握できるので毎月作りましょう。
銀行融資にも試算表は必要です。融資を受ける際、遅くとも決算から半年が経過していれば間違いなく試算表の提出を求められます。
せっかく銀行が融資に前向きでも、試算表がないために審査が進まず、融資実行が遅れてしまうことがあります。その結果、資金繰りに大きな影響を与えることになります。
日々経理作業を怠らない多くの企業ならすぐに提出できると思います。今回は「もう少しひと手間を加えてより正確な試算表にしましょう」という内容です。
試算表とは
試算表を作成する本来の目的は、日々の記帳や総勘定元帳への転記に誤りがないかを確認するためです。
しかし、試算表は期首から一定期間経過した時点での資産、負債、純資産、売上高、経費、利益が記載されています。したがって、ある一定期間の決算書として、今期の経営状態を把握するのに役立ちます。
そのため、銀行は次の決算書が完成するまでの間、試算表を求めるのです。
毎月の正確な利益が計上できるようにしましょう
先ほど「ひと手間加えてより正確な試算表」と書きました。なぜなら、中小企業の試算表は正確性で劣っているところがあるからです。そこで、次のような経理処理を行ってください。
1、売上原価
商品や原材料等の棚卸資産については、期末時点のみ棚卸をして、その金額を計上していないでしょうか。それでも決算書では正しい売上原価と売上総利益が求められます。しかし、期末だけでは各月の原価や利益はいびつなものになります。
例えば、毎月の売上が5,000千円、仕入が3,000千円、毎月の商品在庫は1,000千円で一定と仮定しましょう。
これなら毎月の売上総利益は2,000千円、利益率は40%です。在庫が毎月似たような数字で推移するのなら、棚卸は不要かもしれません。
もし、販売先から通常よりも2倍の商品が欲しいと発注があったとします。3月の納品に備えて2月に商品を6,000千円(通常分3,000千円と3月納品分3,000千円)仕入れました。
2月の商品在庫は通常の1,000千円と今回の3,000千円、合計4,000千円あるはずです。しかし、期中に棚卸をしない企業の試算表では、月末棚卸高は1,000千円のままになります。その場合は次のようになります。
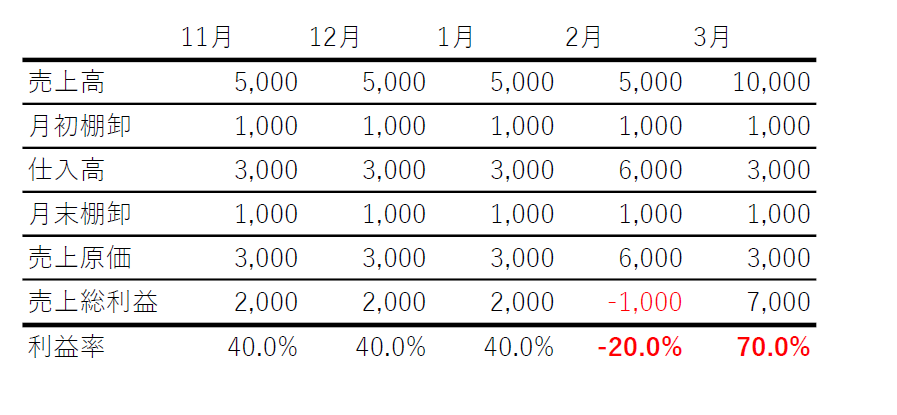
2月は売上高5,000千円、仕入が6,000千円(=3,000千円+3,000千円)、売上総利益はマイナス1,000千円です。そして3月は売上高が10,000千円、仕入高が3,000千円ですから、売上総利益は7,000千円になってしまいます。
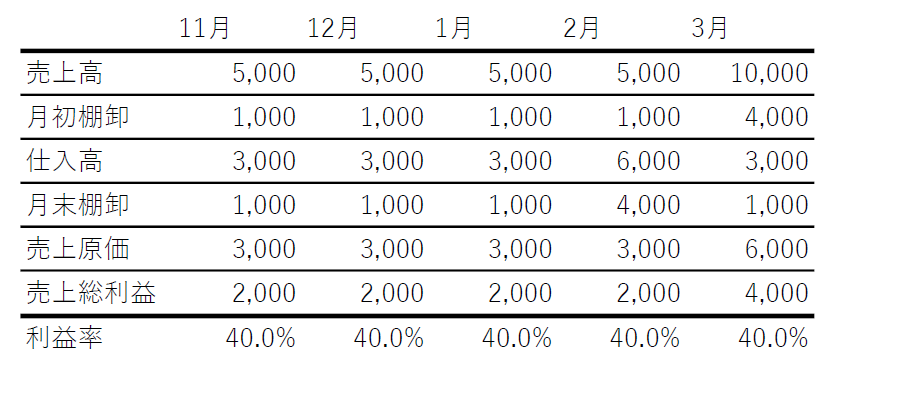
これを正しい数字に直すためには、2月末の棚卸高は4,000千円にして、売上総利益は2,000千円にしなければなりません。
そして3月は通常の売上高5,000千円と臨時の売上高5,000千円の合計10,000千円ですが、仕入高が3,000千円では7,000千円の売上総利益になってしまいます。それを正しい数字にするには、月初棚卸高を4,000千円、月末棚卸高を1,000千円にしなければなりません。
そうすれば利益率はどちらも40%になり異常は解消されます。
商品や原材料等を仕入れてから、製造や販売を行う中小企業は多いでしょう。自社もそうであるならば、ぜひ毎月の在庫確認を行い試算表に反映させてください。
毎月は困難な企業もあるでしょう。その場合でも3か月に1回程度は実施して欲しいと思います。
2、減価償却費
減価償却費は決算時に全額を一括計上する企業が多いと思います。
それでも決算書作成や税務申告には何ら影響がありませんし、決して間違いではありません。しかし、試算表には未計上分だけ利益が過大に計上されてしまいますから、減価償却費を12等分して毎月計上しましょう。
年間の減価償却費が3,000千円だったとします。
これまでは決算整理仕訳で次のような仕訳を入れていたでしょう。
(借方)減価償却費3,000千円/(貸方)減価償却累計額3,000千円
しかし、より正確な試算表を作成するためには、次の仕訳を毎月計上するのが望ましいといえます。
(借方)減価償却費250千円/(貸方)減価償却累計額250千円
なお貸方は「減価償却累計額」ではなく「建物」「車両運搬具」等の固定資産科目を直接計上する方法もあります。
減価償却費を期中未計上にすることで利益が多額になった試算表では、経営者も銀行も判断を見誤ることになります。やや手間にはなりますが、ぜひ毎月に分けて計上しましょう。
年間の減価償却費は会計ソフト等で管理されていれば分かるでしょう。もし、社内で管理されていなければ、顧問税理士に確認すれば教えてくれるはずです。そして会計ソフトを使った経理処理を税理士や記帳代行会社に依頼しているのなら、減価償却費を12等分して毎月計上するよう依頼してください。
3、(税込経理の場合)消費税
まず、消費税については税込経理と税抜経理があります。
消費税込みで1,100千円の売上があったとしましょう。
税込経理なら仕訳は「(借方)売掛金1,100千円/(貸方)売上高1,100千円」と売上高に消費税を含めて計上します。
税抜経理なら貸方は「売上高1,000千円、仮受消費税100円」と消費税は分けて計上します。
経理処理が分かりやすいことや、少しでも売上高を大きく見せたいとの理由から、税込経理を選択している企業はあります。
しかし、この処理には問題もあります。
例えば、売上高1,100千円、仕入高660千円なら、差額440千円が利益になります。税抜経理であれば、売上高1,000千円、仕入高600千円ですから利益は400千円です。差額は40千円です。税込経理では納めるべき消費税分だけ利益が増えてしまうのです。
それを解消するには次の仕訳を入れなければなりません。
(借方)租税公課/(貸方)未払消費税等
ただ実務上、1年間の消費税額を計算し、期末にこの仕訳を入れることが多いと思います。
したがって、税込経理でも毎月の正確な利益を計上するためには、各月の消費税額を計算し、この仕訳を入れるようにしてください。
毎月いくらなのか計算するのは面倒と感じるかもしれません。会計ソフトなら初期設定で税込経理を選択していたとしても、税抜経理での試算表も簡単に集計してくれるはずです。
税抜経理を選択し、貸借対照表に仮受消費税と仮払消費税が表示されたら、その差額が集計月の消費税額です。
税込経理で少しでも売上高や利益を多く見せたいのは理解できますが、試算表は自社の正確な利益を確認するためのものです。銀行に提出する際、正確な数字を提出していると好印象を与えます。試算表では順調に装っても、決算書が完成したら消費税分だけ大きく利益が減っているのは、あまり良いとはいえません。
このようにデメリットが多いので消費税処理は税抜経理を原則としましょう。どうしても税込経理で処理するのであれば、毎月の消費税額を反映させましょう。
まとめ
これまで申し上げたことをやらなかったとしても、経理上は特に問題はないかもしれません。
しかし、期中に毎月の経営結果を正確に把握するためには試算表しかありません。だからこそこれらの処理を行って欲しいのです。
銀行との融資取引においても大切です。なぜなら、試算表は期中の決算書のようなものですが、雑に作ってしまっている企業が多いのです。銀行は中小企業の決算書は粉飾の問題もありあまり信用していませんが、それ以上に試算表への信頼度は低いのです。
だからこそ、丁寧に作成されている試算表を提出できる企業は信頼に値するのです。
特に月末の棚卸はやや手間かもしれませんが、ここに書いたことをぜひ実行してください。
もしやり方が分からないようでしたら、日頃お付き合いされている専門家に相談してみましょう。もし最適な相談相手がいなければ当社の無料経営相談をご利用ください。